M&Aは「誰に頼むか」で成否が変わる—仲介・FA・マッチングサイト、3種類のM&Aサービスの特性と選定基準の全体構造
2026.09.08GROWTH INTELLIGENCE 編集部
1|結論—今すぐ取るべき経営判断
M&A(Mergers and Acquisitions:合併・買収)とは、資本の移動を伴う企業の合併・買収のことです。2つ以上の会社が1つになったり(合併)、ある会社が他の会社を買ったりすること(買収)を指し、広義には事業の多角化などを目的とした資本提携(資本参加・合弁会社設立など)も含みます。2022年には過去最多件数である4,304件のM&A事例が記録されており、現代の経営環境においてM&Aは投資・資本戦略上の主要手段として定着しています。しかし、M&Aの成否を左右するのは「どのサービサーを選ぶか」という判断です。仲介・FA・マッチングサイトの3種類から、自社のリソースとM&Aの目的に応じた最適なサービサーを選定することが、M&A成功の出発点です。M&Aの主な目的は、譲渡企業側では「事業承継などの後継者問題の解決」「従業員・ノウハウの承継」「事業の整理」などが挙げられます。譲受企業側の目的としては「新規事業への参入」「既存事業の強化」「スケールメリットの獲得」などが代表的です。いずれの目的においても、M&Aは通常業務と並行して進めるものであり、「自社のリソースでどこまで対応できるか」という現実的な判断が、サービサー選定の核心となります。
中小企業庁は「M&A支援機関登録制度」を整備しており、2023年9月時点で登録数は2,933に達しています。登録数の多さはサービサー選定の難しさでもあります。事業形態・FA/仲介の別・対応都道府県などで絞り込めますが、得意業界などはデータベースでは検索できないため、別途デスクリサーチが必要です。
2|なぜサービサー選定がM&Aの成否を左右するのか
▶ 3種類のサービス—役割・費用・適した局面の構造比較 M&Aサービスは大きく「M&A仲介サービス」「M&Aアドバイザリーサービス(FA)」「マッチングサイト」の3種類に分類されます。それぞれ役割・費用水準・自社に求められる対応範囲が根本的に異なります。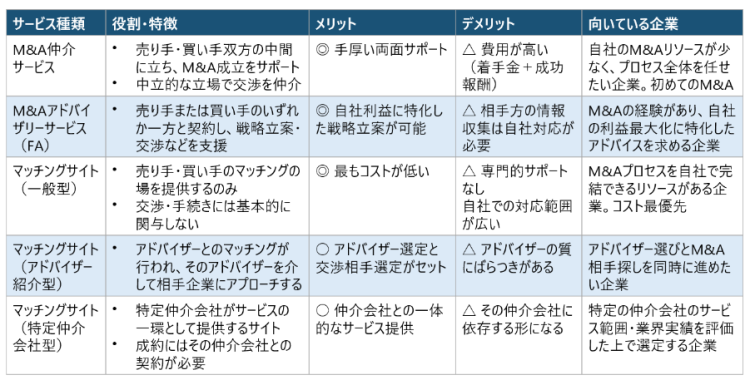
▶ 仲介とFAの本質的な違い—「中立」か「片側代理」か M&A仲介会社は売り手・買い手双方の間に立ち、中立的な立場で交渉を仲介します。M&Aアドバイザリー(FA:Financial Adviser)は、売り手または買い手のいずれか一方と契約し、その企業の利益を最大化するための戦略立案・交渉支援を行います。「中立」か「片側代理」かという違いは、M&Aの成約条件に直結します。仲介は両社の合意形成を優先するため成約スピードが速い傾向がありますが、自社側の利益最大化には限界があります。FAは自社利益の最大化に特化した戦略を立てられますが、相手方の情報収集は自社対応が必要になります。M&Aの目的(スピード重視か・条件最大化か)によって選ぶべき形式が変わります。
3|主要M&Aサービサー13社—特長と強みの一覧
中小企業庁のM&A支援機関登録制度に登録されている法人のうち、M&A専従者50名以上の主要13社の特長を整理します。各社の専従者数・種別・主な強みを把握することで、自社の状況に合ったサービサー候補を絞り込むことができます。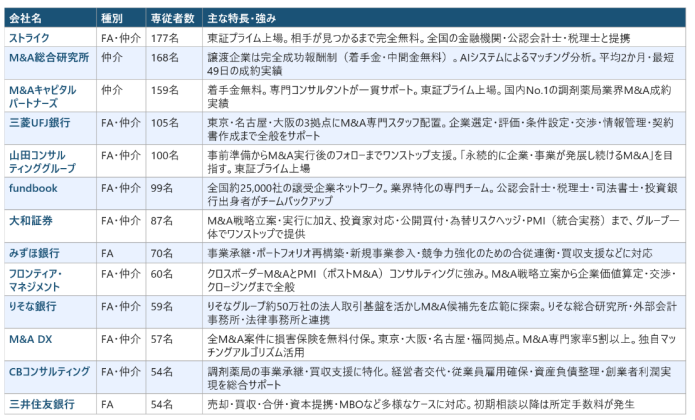
サービサー選定で特に注目すべき2つの軸: ①「費用構造」—着手金無料・成功報酬制(M&A総合研究所・M&Aキャピタルパートナーズ等)と着手金あり型では、M&Aが成立しなかった場合のリスク負担が大きく異なります。 ②「業界特化の有無」—CBコンサルティング(調剤薬局特化)・M&Aキャピタルパートナーズ(調剤薬局No.1実績)のように、自社の業界に実績と知見を持つサービサーを選ぶことで、M&A先を見つけやすく、より良いM&Aにするための業界知見を活かすことができます。
4|実行のポイント—自社に合ったサービサーの選定フロー
STEP 1:自社のM&Aリソースを正直に評価する
最初に確認すべきは「自社のリソースでM&Aプロセスをどこまで対応できるか」です。①M&A目的の設定・明確化、②買収先(売却先)の選定、③対象会社とのコンタクト、④Pre-DD(事前調査)、⑤DD(デューデリジェンス)の実施、⑥契約・クロージングの6工程を全て自社で対応できるのであれば、マッチングサイトの利用が最もコストを抑えられます。しかし自社のリソースで全工程を完結できるケースはまれです。「どの工程を仲介業者・アドバイザリーに任せるか」を明確にすることが、最適なサービサー選定の出発点です。STEP 2:「任せたい範囲」に応じてサービス種類を選ぶ
仲介業者・アドバイザリーには、M&A実行後のフォロー(PMI:Post-Merger Integration)まで手掛けている業者もあり、サービス範囲は多種多様です。山田コンサルティンググループやfundbookのように「事前準備からM&A実行後フォローまでワンストップ」を提供するサービサーは、M&A全工程を任せたい場合に適しています。一方、特定工程(マッチングのみ・DD支援のみなど)を任せたい場合はその工程に強いサービサーを選ぶ方が費用対効果が高くなります。STEP 3:業界実績・費用構造・対応エリアで最終選定する
中小企業庁のデータベースでは得意業界の検索ができないため、デスクリサーチを行い、自社の想定する業界に強い仲介業者・アドバイザリーを選定することが重要です。CBコンサルティングのように特定業界(調剤薬局)に特化したサービサーは、業界固有の知見とM&A先候補の豊富さという点で大きなアドバンテージを持ちます。加えて費用構造(着手金の有無・成功報酬率)と対応エリア(全国展開か・地域密着か)を確認した上で最終的なサービサーを選定してください。5|よくある誤解—M&Aサービサー選定で失敗する判断パターン
誤解① 「有名な大手仲介会社に頼めば間違いない」 大手仲介会社は専従者数・成約件数で優位ですが、自社の業界や案件規模に実績があるかどうかが最も重要です。業界知見のないサービサーでは、適正な企業価値の評価・M&A先の発掘・交渉条件の設定において精度が落ちます。「有名であること」ではなく「自社の業界と案件規模に実績があること」が選定基準の核心です。誤解② 「仲介とFAは同じサービスだ。どちらでも変わらない」 仲介は売り手・買い手双方の中立的な立場でM&Aを仲介するのに対し、FAは契約した一方の企業の利益最大化を目的とします。この違いは成約条件に直結します。M&Aの目的が「スピードを重視する成約」なのか「自社側の条件を最大化する成約」なのかによって、選ぶべき形式は異なります。この違いを理解しないままサービサーを選ぶと、期待する条件と乖離した結果になるリスクがあります。
誤解③ 「コストが最も安いマッチングサイトが最善の選択だ」 マッチングサイトは確かに最もコストを抑えられますが、M&Aの交渉・手続き・DD・クロージングを全て自社で対応する必要があります。M&A経験が乏しい状態でこれらを自社対応すると、条件交渉の失敗・DD漏れ・契約上のリスクが発生します。「コストが低い=最善」ではなく、自社のリソースと経験に照らして適切なサポート範囲を持つサービサーを選ぶことが、M&Aの成功確率を高めます。
6|経営判断チェックリスト—今やるべきか否かの判断軸
▶ M&Aサービサー活用を優先すべき企業の条件 ✓ M&Aを検討しているが、買収先(または売却先)の探索を自社で進める手段・ノウハウがない ✓ M&Aプロセス(DD・価格交渉・契約クロージング)の経験が社内に乏しく、専門的サポートが必要 ✓ 後継者不在などの事業承継課題を抱えており、M&Aによる第三者承継を選択肢として検討している ✓ 新規事業参入・既存事業強化・スケールメリット獲得といった成長目的を明確に定義できている ✓ 自社の業界に実績を持つM&Aサービサーの存在を確認できず、選定基準が不明確な状態にある▶ 今やるべきかの判断軸 M&A件数は2022年に過去最多の4,304件を記録しており、大企業・中小企業を問わず増加傾向にあります。優良なM&A先(買収先・売却先)の候補は早い者勝ちの側面があり、サービサーへの相談が遅れるほど選択肢が狭まります。また、M&Aサービサー市場も拡大しており、2023年時点で中小企業庁の登録機関は2,933社に達しています。選択肢が増えた分、選定基準を持たない企業は適切なサービサーを見つけるのに多大な時間と労力を要します。「自社のリソース」と「任せたい範囲」を先に定義した上で、早期にサービサー探索を開始することが重要です。
▶ やらない場合のリスク M&Aサービサーの選定を先送りする企業が直面するリスクは3層構造です。第一に、M&A機会を自力で発掘・推進する能力がなく、成長機会または事業承継機会を逃し続けるリスク。第二に、M&A経験のない状態で自社対応した場合の条件交渉失敗・DD漏れ・契約リスクの顕在化。第三に、競合他社がM&Aを活用して市場シェア・技術力・人材を先に獲得し、自社との競争力格差が拡大するリスクです。