「オフセットする」から「戦略的に活用する」へ— 国内カーボンクレジット市場の最新動向
2026.08.20GROWTH INTELLIGENCE 編集部
1|結論—今すぐ取るべき経営判断
2020年10月の政府カーボンニュートラル宣言、2023年のGX推進法成立、東京証券取引所へのカーボンクレジット市場開設という3つの政策基盤が整い、2026年度からはGX-ETS(排出量取引制度)が本格運用されます。カーボンクレジットは「自社で削減困難なCO2排出量を相殺(オフセット)する手段」にとどまらず、ESG経営の可視化・企業イメージ向上・新たなサービス開発という3つの戦略的価値をもたらします。ヤマト運輸(カーボンニュートラル配送)・商船三井(カーボンオフセット航海)・ANA(カーボンオフセットプログラム)の先行事例が示すように、単なる排出量管理を超えた顧客価値提供・企業価値向上につながる活用が始まっています。一方、中小企業にとっては測定・報告・検証(MRV)の手間とコストが参入障壁であり、J-クレジット制度の支援活用とSaaS型ツールの組み合わせが現実的な対応策です。近年、「カーボンニュートラル」や「脱炭素」といった言葉を耳にする機会が増えています。2|なぜ今カーボンクレジットが経営アジェンダになるのか—規制・投資家・市場の3層圧力
カーボンクレジットが企業の経営アジェンダに上がる背景には3つの構造的な圧力があります。 ① 規制の強化:2023年GX推進法成立により、2026年度からGX-ETS(排出量取引制度)が本格運用されます。大手企業への義務化が先行しますが、サプライチェーン全体への波及は確実です。② 投資家の要求:脱炭素化への取り組み状況はESG投資の判断基準の一つとなっており、カーボンクレジットを活用した取り組みは企業評価に直結します。
③ 市場の整備:東京証券取引所への市場開設(2023年)・J-クレジット累積認証量の堅調な増加・取引参加登録者の増加により、「購入・売却の場」が現実的に機能し始めています。
カーボンクレジットの主な役割は、温室効果ガスの排出削減・吸収活動を経済的に促進することです。削減活動を行った事業者には「クレジット」という形で経済的報酬(売却による収益源)が与えられ、排出削減が困難な企業はクレジットを購入することで自社の排出量を相殺(オフセット)できます。
3|日本の主要制度と取引方法—自社に適した入口を選ぶ
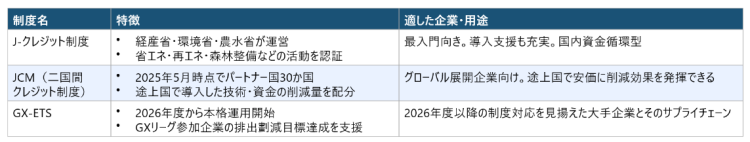
取引方法の4形態—自社のフェーズに合わせて選ぶ: ① 相対取引:売り手と買い手が直接交渉して価格・数量・引渡時期を決める。価格や市場動向が不透明になりやすい。 ② 入札販売:政府保有クレジットを入札販売。現在は経済産業省が実施。 ③ 取引所取引:東京証券取引所(2023年開設)など。共通ルールのもとで売買・決済が可能。透明性が高い。 ④ ブローカー・仲介業者経由:専門のブローカーやコンサルが仲介。市場情報と専門知識を提供し最適な取引を支援。初参入に適している。
4|市場動向PEST分析—リスクと機会の両面から市場を読む
Politics(政治・規制) 2023年GX推進法成立・東京証券取引所へのカーボンクレジット市場開設という制度基盤が整いました。GX-ETS(排出量取引制度)は2026年度から本格運用開始です。政府が脱炭素への移行基盤を積極的に整備しており、特にGX-ETS参加企業とそのサプライチェーンへの影響は2026年以降に急速に拡大します。Economy(経済) J-クレジットの累積認証量と取引市場参加登録者は堅調に増加しています。一方、クレジット発行・取引には測定・報告・検証(MRV)という複数プロセスが必要で手間とコストがかかります。特に中小企業にとっては負担が大きく市場参入の障壁です。J-クレジット制度では申請支援も提供しており、まずはこの支援を活用することが現実的です。
Society(社会) 脱炭素化の取り組み状況は企業イメージに直結し、投資家の重要な投資判断基準となっています。一方、カーボンクレジットの一般認知度の低さと、クレジット購入のみで自社削減努力を怠る企業(グリーンウォッシュ)への懸念も指摘されています。取り組みの真摯さと透明性を示すことが、企業価値向上につながる前提条件です。
Technology(技術) ブロックチェーン技術を用いてクレジットをトークン化する技術が登場しています。これにより取引コストの削減・決済スピードの向上・流動性の低さの解決が期待されます。AIを活用したMRV(測定・報告・検証)の自動化も進んでおり、これらの技術革新がカーボンクレジット市場の信頼性・効率性・多様性を高め中小企業の参入ハードルを下げる鍵となります。
5|先行企業3社の活用事例—「オフセット」を超えた戦略的活用
▶ ヤマト運輸:カーボンニュートラル配送—顧客企業の脱炭素展開を支援するサービス化 企業のサプライチェーン排出量削減への要請を背景に、ヤマト運輸は宅配便サービスの一部において配送で発生するCO2排出量削減量を算定し、残る排出量分はクレジットでオフセットする「カーボンニュートラル配送」を提供しています。EV導入やドライアイスを使用しない運用構築等でCO2排出を最大限抑え、残りはクレジットで補填するモデルです。ISO国際規格に準拠した認証書を取得し、顧客企業の脱炭素経営支援とヤマト運輸自体の企業価値向上の両立を実現しています。▶ 商船三井:カーボンオフセット航海—生物多様性保全と雇用創出という相乗便益 2050年ネットゼロ・エミッション達成目標に向け、商船三井は船の輸送におけるCO2排出量を算定し国際認証を受けたカーボンクレジットを購入してオフセットする「カーボンオフセット航海」を実施しています。ガーナや中国における植林・再植林プロジェクト由来のクレジットを活用し、生物多様性の保全や地域住民の雇用創出といった複数の相乗便益を生み出している点が特徴です。
▶ ANA:カーボンオフセットプログラム—顧客が主体的に環境貢献に参加する仕組み 航空業界への排出削減要求に対し、ANAはフライトで発生するCO2排出量を乗客が自らJ-クレジットなどを購入してオフセットする「ANAカーボンオフセットプログラム」を提供しています。Webサイト上で簡単に排出量を計算してクレジットを購入できる仕組みで国内線全便で導入済みです。顧客が環境貢献に主体的に参加する機会を提供し、環境意識の高い顧客層からの支持獲得とクレジット購入費用が環境保全プロジェクトの資金源になるという二重の価値を生んでいます。
3社の共通点:カーボンクレジットの活用を「コスト(規制対応)」ではなく「顧客への新たな価値提供(サービス化)」として設計している点です。ヤマト運輸は顧客企業のサプライチェーン脱炭素支援、商船三井は生物多様性保全という相乗便益、ANAは顧客参加型の環境貢献プログラムへと進化させています。「単なるオフセット」から「戦略的活用」への転換が企業価値向上の鍵です。
6|カーボンクレジット対応の落とし穴—経営者が降りやすい失敗パターン
誤解① 「カーボンクレジットは大企業だけの課題」という先送り GX-ETS(2026年度本格運用)は当初大手企業への義務化から始まりますが、サプライチェーン全体への波及は確実です。大手取引先からサプライチェーン排出量(Scope3)の開示や削減を求められた際に対応できるよう、今から制度理解とMRVプロセスの準備を進めることが必要です。誤解② 「クレジットを買えば脱炭素経営が完了する」というグリーンウォッシュリスク カーボンクレジットによるオフセットは「自社努力で削減困難なCO2の埋め合わせ」であり、自社削減努力を怠った上でのクレジット購入は「グリーンウォッシュ」とみなされるリスクがあります。ヤマト運輸がEV導入やドライアイス不使用で最大限削減した後にクレジットで補填したように、「まず削減、不足分をオフセット」という順序が不可欠です。
誤解③ 「MRVのコスト・手間が大きすぎて中小には参入できない」という思考停止 確かに測定・報告・検証(MRV)プロセスは中小企業にとって負担が大きいですが、J-クレジット制度事務局が申請支援を提供しています。ブロックチェーン技術を活用したトークン型クレジットやAIによるMRV自動化も進んでおり、「参入できない」という認識は急速に過去のものになりつつあります。
誤解④ 「カーボンクレジットはコストセンター」という価値設計の欠如 ヤマト・商船三井・ANAの事例が示すように、カーボンクレジット活用を「顧客への新サービス」「ESG評価の向上」「投資家への訴求力」「相乗便益の創出」へと設計転換することで、コストではなく競争力の源泉になります。「どう活用するか」の戦略設計なしにクレジットを購入するだけでは企業価値向上につながりません。
7|実行のポイント—カーボンクレジット対応を段階的に構築する4ステップ
STEP 1 自社のCO2排出量を把握し、削減目標を設定する
まず自社のScope1(直接排出)・Scope2(エネルギー使用)・Scope3(サプライチェーン)の排出量を測定・可視化してください。自社努力で削減できる部分(省エネ設備・再エネ導入等)を先行して特定し、削減目標を設定した後に、削減困難な残余部分に対してカーボンクレジットのオフセットを適用するという順序が基本です。STEP 2 J-クレジット制度の支援を活用した参入を検討する
J-クレジット制度の申請支援(経産省・環境省・農水省の共同運営)を活用してMRV(測定・報告・検証)のプロセスを理解してください。初回参入は相対取引やブローカー経由が低コストで始めやすいですが、東京証券取引所の取引所取引は透明性が高く市場価格も把握しやすいため、段階的に移行することを検討してください。STEP 3 「オフセット」を超えた戦略的活用を設計する
ヤマト運輸・商船三井・ANAの先行事例を参考に、カーボンクレジット活用を単なるコスト管理ではなく「顧客への新たな価値提供(サービス化)」「ESG評価向上のための開示強化」「投資家・取引先への訴求力向上」という戦略的価値として設計してください。ISO準拠の認証取得や第三者検証を活用することで、取り組みの信頼性を高めることも重要です。STEP 4 2026年度のGX-ETS本格運用に備えた制度対応を見据える
GX-ETS参加企業との直接取引がある場合、取引先からのScope3開示要求が強まる可能性があります。2026年度を見据えて、制度参加の要否・JCM(二国間クレジット)活用による途上国での効率的削減の可能性・ブロックチェーン型クレジット取引の動向を今から継続的にモニタリングしてください。8|経営判断チェックリスト—カーボンクレジット対応を検討すべき企業の条件
✓ 自社のCO2排出量(Scope1・2・3)を可視化できておらず、削減目標も未設定である ✓ 大手取引先から脱炭素対応・Scope3排出量開示の要求を受け始めている、または受けることが想定される ✓ 2026年度のGX-ETS本格運用が自社または取引先に与える影響を把握できていない ✓ J-クレジット制度・JCM・GX-ETSの違いを整理できておらず、どの制度を活用すべきか判断できていない ✓ カーボンクレジットを戦略的なサービス・価値として顧客や投資家に提示する設計ができていない今後、日本国内におけるカーボンクレジット市場は堅調に拡大していくと推察される一方、持続的な普及には企業や個人が参入しやすい仕組みづくりへの対応と技術革新が不可欠です。GX-ETSが本格的に運用され取引参加者が増えればその分取引が活発化し、企業・個人の認知度も向上していくでしょう。カーボンクレジットを「義務的対応コスト」としてではなく「脱炭素経営への貢献と企業価値向上の機会」として捉え直すことが、次世代の競争力を左右する経営判断です。