支払いのDXが経営を変える— BtoC・BtoB・Fintechの3領域で加速するPayment Techの全体像と経営活用の判断軸
2026.08.21GROWTH INTELLIGENCE 編集部
1|結論—「決済」は顧客体験と経営効率の両方を変えるDXの最前線
支払い(Payment)の方法は急速に多様化しており、キャッシュレス決済の普及は消費者の購買行動を根本から変えつつあります。しかしこの変化が経営に与えるインパクトは消費者向け(BtoC)にとどまりません。法人間(BtoB)決済においても、請求書発行・入金確認・消込・督促という一連の業務を 外部サービスにアウトソーシングする選択肢が広がっており、経理部門の工数削減と販路拡大を同時に実現する手段として注目されています。さらに翌日入金・即時入金・不正検知といったFintechサービスが、キャッシュフロー改善とセキュリティ強化を企業にもたらします。Payment TechとFintechの進化は、金融・IT事業者だけの話ではありません。小売業・EC事業者・製造業・サービス業を問わず、「誰から・どんな方法で・どのタイミングで代金を受け取るか」という問いへの答えが、顧客体験と経営効率の双方に直結する時代になっています。
2|キャッシュレス市場の実態—日本の現在地と成長余地
経産省のデータによると、国内でのクレジットカード決済利用は年々増加しており、キャッシュレス比率は着実に上昇しています。しかし2016年時点の世界各国との比較では、日本のキャッシュレス比率は主要国と比べて依然として低い水準にあります。韓国・イギリスなど普及率が90%超の国も存在するため、日本市場のキャッシュレス化にはまだ大きな成長余地があります。キャッシュレス比率の差は「遅れ」ではなく「市場機会」として捉えるべきです。 日本のキャッシュレス比率が先進国の水準に近づく過程で、決済インフラを整備した事業者は顧客離脱の防止と新規顧客獲得の両方で優位に立てます。「現金しか使えない店」と「多様なキャッシュレス決済に対応した店」では、特に若年層・訪日外国人に対する顧客体験の差が今後さらに拡大します。
3|消費者向け(BtoC)決済—決済メニューの多様化が顧客体験を決める
消費者向け決済サービスは、クレジットカードを筆頭に、QRコード決済・コンビニ払い・キャリア決済・口座振替・楽天ペイなど多数の手段が並立しています。EC事業者・小売店舗が取り組むべき課題は「最も多くの顧客が使いやすい決済手段を用意すること」です。▶ 決済手段ごとの特性と顧客層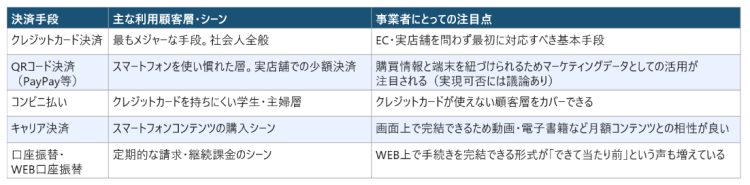
▶ 付加価値サービスの整備—不正検知・複数回入金 決済メニューの多様化とともに、EC事業者が注目しているのが不正注文対策です。悪意のある注文を自動で検知するサービスを決済メニューとセットで提供する事業者が増えています。また、キャッシュフローを早期化するために月に複数回入金できるサービスを提供するプレイヤーも多数存在します。「決済を受け付けるだけ」から「付加価値で差別化する」段階に市場は移行しています。
4|法人向け(BtoB)決済—請求書払いの「当たり前」を変える機会
法人間取引における決済手段を調査したネットプロテクションズのデータによると、企業間取引で使用頻度が高い決済方法の圧倒的多数が「現金・請求書払い(振込)」です。この現状は多くの企業にとって経理業務の大きな負担源になっています。▶ 請求書払いが引き起こす5つの経営課題 ① 新規顧客(特に中小企業)への与信審査が社内でできない ② 月末の数日間、入金確認と請求消込作業に担当者が追われる ③ 未入金顧客への督促連絡を1社ずつ手動で行う工数がかかる ④ チェック漏れによる金額誤りが発生し、さらに修正業務が発生する ⑤ 何度督促しても支払わない顧客への対応が個人スキルに依存する
▶ 法人間決済サービスが解決すること
法人間決済サービスは、与信審査・請求書発行・代金回収・督促・未回収リスク保証という法人間の決済業務全てを代行します。企業は営業・製品開発などコア業務に集中できます。さらに、法人格を有する顧客のみならず個人事業主への掛売りにも対応できるため、新規販路の拡大にも貢献します。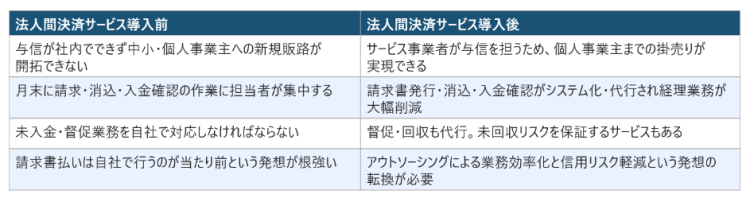
法人間決済サービスの市場はBtoC決済と比べてまだ小さいものの、プレイヤーが限定的なため伸びしろは大きいと見られています。「請求書払いは自社でやるのが当たり前」という認識が根強く残っている業界ほど、早期に導入した企業が経理コスト削減と販路拡大の両方で競争優位を得られる可能性があります。
▶ BtoB決済サービス導入における注意点 法人間決済サービスの導入には、いくつかの実務上の摩擦が存在します。既存の取引先に新しい決済フローを提案する場合、「リスク保証サービスの導入が債務不履行を疑われているように受け取られる」ことがあります。また、導入費用を売り手・買い手どちらが負担するかの合意も必要です。APIシステム連携が可能なサービスでは入金の自動消込も実現できますが、ITリテラシーが低い業界では管理画面の設定から依頼されるケースもあります。
5|Paymentに付随するFintechサービス—翌日入金・即時入金・不正検知
決済基盤を支えるFintechサービスは、企業のキャッシュフロー管理とセキュリティの両面で重要性を増しています。3つの代表的なサービスを整理します。▶ ① 翌日入金サービス QRコード決済では、消費者がチャージしたお金が決済会社経由で翌日に加盟店口座へ振り込まれる仕組みがあります。決済事業者は前払いで立て替える必要がある一方、未収納リスクを回避できます。従来の月次・週次の入金サイクルと比べてキャッシュフローが格段に改善します。
▶ ② 即時入金サービス ビリングシステムが提供する即時入金サービスは、利用企業の口座と取引先口座をシステム上でつなぎ、リアルタイムまたはそれに準ずる速度で入金を実現します。ただし、連携のために莫大な開発費と手数料を要するため、リアルタイムな取引が求められる証券業界など特定分野での活用が一般的です。
▶ ③ 不正検知サービス
不正検知サービスは、決済を行った顧客情報を専門業者が審査し、悪意ある注文かどうかを判定するサービスです。悪意ある注文に使われる電話番号・住所などのブラックリストを保有しており、その情報をもとに審査結果を提供します。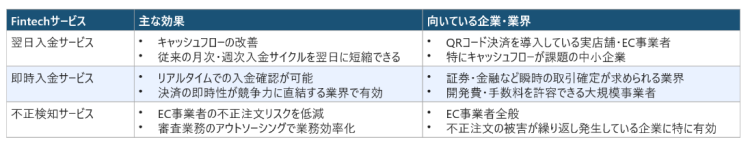
6|Payment Tech導入でよくある誤解—3つの判断ミスのパターン
誤解① 「クレジットカード決済だけ対応すれば十分」 クレジットカードが最も普及した決済手段であることは事実ですが、QRコード・コンビニ払い・キャリア決済など他の手段への需要も確実に存在します。特にコンビニ払いはクレジットカードを持ちにくい層へのカバー手段として機能し、決済メニューの多様化が顧客の取りこぼしを防ぎます。誤解② 「請求書払いの業務は自社でやった方が安い」 請求書払いに伴う与信審査・消込・督促の工数を人件費で換算したことがある企業は少数派です。外部の法人間決済サービスの手数料と、自社経理担当者の実質的な工数コストを比較すると、アウトソーシングの方が合理的なケースが多くあります。「経理業務は自社でやるのが当たり前」という先入観を一度外して試算することを推奨します。
誤解③ 「不正検知は大企業だけに必要なセキュリティ対策」 EC事業者であれば規模を問わず不正注文のリスクに晒されています。むしろ不正検知の仕組みがない中小EC事業者の方が標的にされやすい面があります。決済サービスとセットで提供されるケースも多く、 コストを抑えながら導入できる選択肢を確認することが先決です。
7|経営判断チェックリスト—Payment TechとFintechを今検討すべき企業の条件
✓ EC・実店舗でキャッシュレス決済の対応が不十分で、顧客の離脱が発生している可能性がある ✓ QRコード決済の導入が遅れており、若年層・訪日外国人への対応に課題を感じている ✓ 法人間の請求書払いに伴う経理業務(消込・督促・入金確認)に担当者の工数が集中している ✓ 新規顧客(中小企業・個人事業主)への与信が社内で対応できず、販路拡大の障壁になっている ✓ EC事業者として不正注文対策を人力に頼っており、自動化・効率化を模索している ✓ 入金サイクルが月次・週次で、キャッシュフローの改善が経営課題になっているPayment TechとFintechの進化は現在進行形です。消費者向けではQRコード決済を利用した購買情報の活用が注目されており、法人向けでは決済業務の完全アウトソーシングが浸透しつつあります。不正検知・翌日入金といった周辺サービスも急速に充実しています。
「支払いの仕組み」を経営インフラとして再設計することは、顧客体験の向上・経理業務の効率化・キャッシュフローの改善を同時に実現できる数少ない領域です。変化のスピードが速い分野であるため、定期的な市場動向の確認と自社への適用可能性の評価が求められます。