M&A投資の方向性を決める3つの分析軸— バリューチェーン・水平型・垂直型の実践的活用法
2026.08.24GROWTH INTELLIGENCE 編集部
1|結論—M&A投資の「勝ちパターン」は市場分析の3軸で設計する
M&Aを検討する企業において外部環境の把握は初期分析の核心であり、M&Aのみならず自社の事業計画策定においても不可欠なステップです。M&Aを企図する企業において、その目的を明確化することは投資判断の大前提です。しかし「なぜそのM&Aを行うのか」という問いに対して、市場の実態に基づいた論拠を持っている経営者は多くありません。「競合が買収を進めているから」「取引先から紹介があったから」という動機でM&Aを始めると、投資後のバリューアップシナリオが描けず、買収価格だけが膨らむリスクがあります。外部環境分析を丁寧に行うことで、「この業界のどの領域を・なぜ・今買うべきか」という投資の論拠が構築されます。この論拠の質がM&A成功率を決定します。
2|市場規模の把握—CAGR×PEST分析で「買うべき市場か」を判断する
M&Aを検討している場合、まず対象業界の市場規模を把握することがファーストステップです。市場規模の絶対値とCAGR(複合年間成長率)の両方を明確化することで、成長市場か縮小市場かを定量的に判断できます。▶ 市場規模の算出方法 市場規模の定量的な算出には「プロダクトの価格×販売数で推測する方法」と「市場レポートを参考に算出する方法」が一般的です。市場レポートを使用する場合は、数値を無条件に信頼するのではなく、業界の学識者や実務者へのインタビューを通じて再確認することを推奨します。レポートの数値と現場の感覚が乖離しているケースは珍しくありません。
【鉄道機器市場の市場規模データ(市場レポート×外部インタビューで精査)】 2020年の市場規模:約18兆円 CAGR:5.5%で急成長 2011年(14.4兆円)→2021年(18兆円)の推移 製品別セグメント間での成長率の差は確認されない
▶ CAGRだけでなくPEST分析で成長の「質」を確認する
市場の成長予測はCAGRに基づくことが一般的ですが、PEST分析(Politics・Economy・Society・Technology)の観点から成長性の背景と持続可能性を確認することが重要です。数値だけでは「なぜ成長しているか」「その成長はどの程度持続するか」が見えません。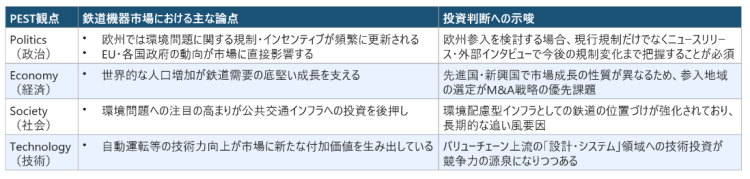 実際に欧州への参入支援を行った案件では、欧州主要各国における現行の規制・インセンティブに加えて、ニュースリリースや外部インタビューに基づいて参入リスクの算出と有望国評価を実施しました。PEST分析はリスクを定量化する手法としても機能します。
3|バリューチェーン分析—M&A対象の「業界内の位置」を特定する
市場規模を把握したら、次にM&Aを検討している業界のバリューチェーンを正確に把握します。バリューチェーンとはマイケル・ポーター氏が1985年の著書で提唱した概念で、企業活動における価値の連鎖を「上流(川上)から下流(川下)」へ流れる矢羽根で可視化するフレームワークです。▶ 鉄道機器市場のバリューチェーン構造
鉄道機器市場は、鉄道の需要に連動するため、鉄道機器市場のバリューチェーン「設計→調達→製造→O&M(運営・保守)」のさらに上流に、「計画→設計→ファイナンス」というフローが存在します。自動車メーカーと類似した構造であり、各部品メーカーから集めた部品を組み立てて最終製品を作るフローをイメージすると理解しやすいです。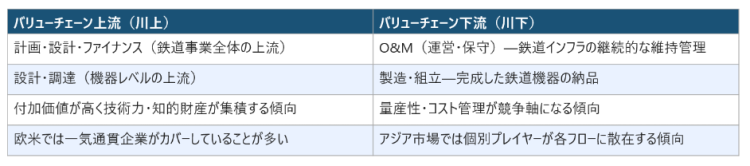
バリューチェーン分析の投資判断における本質的な意義は2点です。 ①自社がバリューチェーン上のどこを担っているかを明確化することで、M&Aの目的(同業強化か垂直統合か)が定まる ②競合他社がバリューチェーン上のどこをカバーしているかを把握することで、 自社のM&A後の競合環境の変化を事前に予測できる垂直型M&Aを実施した場合は特に、競合する企業が変化することが多いため注意が必要です。
4|水平型M&Aと垂直型M&A—2種類の違いと自社に合った選択の判断軸
対象業界のM&A動向を把握する分析軸として広く使用されているのが、水平型M&Aと垂直型M&Aに分類するフレームワークです。どちらの方向でM&Aを行うかは、自社の事業目的・現状のバリューチェーン上の位置・M&A後に狙うシナジーによって決まります。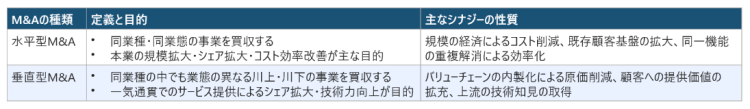 自動車メーカーの事例が参考になります。従来は「車両の製造・販売」が事業の主軸でしたが、近年はAIによる自動運転システムなど「組立」よりも上流フローへのカバー範囲拡大(M&AのみならずCVCや資本投入を含む)がトレンドになっています。これは垂直型M&Aの典型例であり、競争軸が「製品の品質・コスト」から「システム・データの知的価値」へと移行しつつある市場変化への対応です。
5|鉄道機器市場のM&A動向—国内と海外で異なる戦略の読み方
鉄道機器市場における実際のM&A動向を分析すると、国内企業と海外企業では水平型・垂直型の活用パターンが明確に異なることがわかります。この差異を読み解くことで、M&A戦略の設計において参考になる構造的な示唆が得られます。▶ 国内企業のM&A動向—海外進出手段としての水平型M&A 国内の鉄道機器市場では、自社のバリューチェーン拡張よりも、自社がすでにカバーしている領域と同じ事業を海外で展開している企業を買収する水平型M&Aが中心です。つまり国内企業はM&Aを「海外進出のスピードアップ手段」として活用しています。これは九州に本社がある企業が関東進出のために同業種・同業態の関東企業を買収するケースと同じ目的構造です。
一方で近畿車両によるRTC(信号通信機器製造)の買収は、自社のカバー範囲外の事業に踏み込んだ垂直型M&Aです。これにより近畿車両が「信号通信機器製造」領域まで事業を拡張するか否かは、今後のM&A戦略を読む上で重要な観察点です。
▶ 海外企業のM&A動向—一気通貫企業同士の合従連衡
海外の鉄道機器市場では、国内と同様に水平型M&Aが多数実施されているものの、その性質が根本的に異なります。国内企業がバリューチェーンの一部をカバーする企業を買収しているのに対し、海外企業は一気通貫でサービスを提供している企業同士の合従連衡が主流です。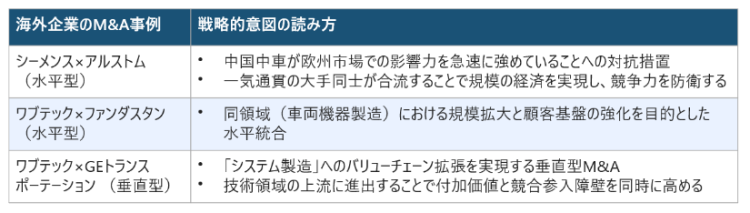
海外M&A動向から読み取れる示唆は「市場のリーディング企業は垂直統合による上流進出を加速している」ということです。バリューチェーンの上流に位置するほど技術的な参入障壁が高く、価格決定力も高まります。水平型だけでなく垂直型M&Aを戦略的に組み合わせることが、次の10年での競争優位を決定するという構造が、鉄道機器市場を通じて見えます。
6|この分析フレームを自社のM&A戦略に応用するための3ステップ
鉄道機器市場を例に示した3軸分析(市場規模・バリューチェーン・水平/垂直型)は、業界を問わず適用可能な汎用フレームワークです。自社がM&Aを検討する際に同様のプロセスで外部環境を分析することで、投資判断の根拠を構築できます。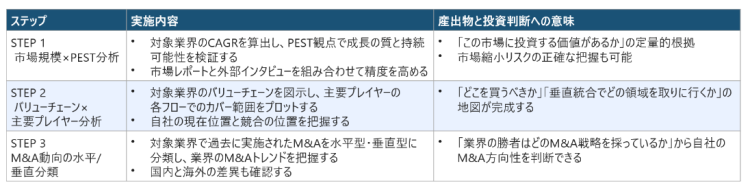 このフレームワークはM&A専用ではなく、自社の事業計画策定においても活用できます。「自社が今どの市場のどの位置にいるか」を可視化することは、成長戦略の方向性(有機的成長かM&Aか、水平展開か垂直統合か)を決める上での基礎情報になります。
7|M&Aで失敗する投資判断のパターン—3軸分析なしに進む3つのリスク
失敗① 「市場規模を一つの数値で評価し、成長性の背景を確認しない」 CAGRが高くても、成長の背景が政策的な補助金や一時的な需要増であれば持続性に疑問があります。PEST分析で成長の質を検証しないと、縮小リスクを見落としたまま投資判断を下すことになります。市場レポートの数値は業界インタビューで必ず裏取りしてください。失敗② 「バリューチェーン分析なしに垂直型M&Aを行う」 垂直型M&Aはバリューチェーン上の新しい領域に進出するため、M&A後に競合する企業が現在と大きく変化します。「買収前には競合でなかった企業が、買収後に主要競合になる」というケースは珍しくありません。バリューチェーン上の主要プレイヤー分析なしの垂直型M&Aは戦略的な盲点を生みます。
失敗③ 「水平型M&Aだけを検討し、垂直統合の可能性を見落とす」 市場のリーディング企業が垂直統合で上流に進出している場合、水平拡大だけを繰り返していると「上から囲まれる」競争劣位に陥るリスクがあります。海外鉄道機器市場でのワブテックの事例が示すように、水平型と垂直型の組み合わせが長期的な競争優位を設計します。
8|経営判断チェックリスト—M&A前に外部環境分析が必要な企業の条件
✓ M&Aを検討しているが「なぜその業界・その企業を買うのか」の根拠が論理的に整理できていない ✓ 対象業界のCAGRと市場規模の絶対値を把握できていない ✓ 対象業界のバリューチェーンと主要プレイヤーの布置が頭に入っていない ✓ 水平型か垂直型かを意識せずにM&Aを検討している ✓ 対象業界の国内・海外のM&A動向を把握しておらず、業界の「勝ちパターン」が見えていない ✓ 買収後のバリューアップシナリオを定量的に描けておらず、シナジーが感覚的な期待にとどまっているコロナ禍は多くの企業のビジネスモデルの見直しを迫りました。この機会を前向きに捉えてM&Aを戦略的に活用することで、アフターコロナの市場環境における急激な成長が実現します。ただしM&Aは外部環境分析という「地図」なしに実行すると、高いコストを払って期待したシナジーが得られないという結果に終わります。
3軸分析(市場規模・バリューチェーン・水平/垂直型)は、どの業界でも同様に適用できます。まず自社が属する業界から分析を始め、隣接業界のM&Aポテンシャルを評価することが、次の成長機会を先取りする投資戦略の出発点です。