ERPなき経営に、DXは完成しない—「ヒト・モノ・カネ・情報」を一元管理するERPが、意思決定速度を変える
2026.08.24GROWTH INTELLIGENCE 編集部
1|結論—今すぐ取るべき経営判断
ERP(Enterprise Resource Planning)とは、企業の持つ資源である「ヒト」「モノ」「カネ」「情報」を一元管理し、最適な運用を行うことで業務を効率化する考え方、あるいはそれを実現するシステムです。部署ごとに個別管理されているデータを統合し、経営資源をリアルタイムで可視化することで、経営判断の速度と精度を抜本的に変えます。DXを標榜しながらも経営情報が部門ごとに分断されている企業にとって、ERP導入は最優先で検討すべき経営テクノロジー投資です。ERPを直訳すると「企業資源計画」となります。元々は生産管理用語「Material Requirements Planning(資材所要量計画)」が語源であり、生産管理における資材の概念を、企業全体のヒト・モノ・カネという経営資源全体へ置き換えて発展した手法です。導入によって、人事・給与管理、販売管理、営業管理など、部署ごとに個別化されて蓄積されることの多い情報を一元管理することが可能となります。ERPはCRMやSFAと混同されることがありますが、目的が明確に異なります。ERPは在庫管理や会計を含む業務全体の統合管理を担い、CRMは業務の中でも顧客管理に関するデータを管理します。さらにCRMから派生し営業支援に特化したものがSFAです。ERP・CRM・SFAはそれぞれ独立した目的を持つシステムであり、DXの文脈では役割を整理した上で組み合わせることが重要です。
2|なぜERPがDXの基盤なのか—構造的な理由
▶ 「情報の分断」がDXを阻む根本原因 多くの中小企業では、財務データは経理部門、販売データは営業部門、人事データは人事部門とそれぞれが独立したシステムや表計算ソフトで管理されています。この「情報の分断」は、経営判断の遅延・ヒューマンエラーの発生・業務の属人化という3つの問題を構造的に生み出します。DXが目指す「データ駆動型経営」は、情報が一元管理されていなければ実現できません。ERPが提供する「情報の一元管理」は、他部署・支店間の連携を可能にし、業務を標準化します。ヒューマンエラーや業務の属人化を防止し、内部統制を容易にします。さらに経営資源の可視化によって、新規事業の開始や不測の事態に対してスピーディーな対応が実現可能となります。これら3つの効果は、DXの本質である「素早く変革し続ける能力」と直結しています。
▶ ERPが経営にもたらす3つの価値 第一の価値は「情報の一元管理」です。部署横断・拠点横断でデータが統合されることで、業務が標準化され、属人化とエラーが排除されます。第二の価値は「内部統制の強化」です。一元管理された情報の確認・データの比較が容易となるため、社員の不正検知や業務フロー確認のコストが大幅に低下します。第三の価値は「経営資源の可視化」です。財務・販売・在庫・人事などの経営資源が統合されることで、経営判断に必要な情報がリアルタイムで把握でき、意思決定の速度と精度が向上します。
3|トヨタ・三井住友FGの事例—大企業が示したERP導入の本質
▶ トヨタ自動車:グローバル標準の会計基盤を構築 トヨタ自動車株式会社は2018年7月、SAPジャパンのERP「SAP S/4HANA」とカラム型インメモリDBプラットフォーム「SAP HANA」を、新しい全社経理情報基盤として導入しました。トヨタは数年前から「全社情報高度化」を推進しており、特に財務会計の領域で、既存業務の効率化とともに昨今のさまざまな経営環境変化に迅速に対応できる変化対応力の向上を目指していました。グローバルに標準化された会計システムの導入が求められる中、40年以上の歴史を持つSAPのERPアーキテクチャと、SAP S/4HANAの先進性・将来性が評価され、採用に至っています。トヨタの事例が示す本質は「変化対応力の向上」という目的です。単なる業務効率化ではなく、グローバルな経営環境の変化に迅速に対応できる経営インフラとしてERPを位置づけています。これはDXが目指す「素早く変革し続ける能力の獲得」と完全に一致します。
▶ 三井住友フィナンシャルグループ:グループ全体の業務標準化と経営戦略支援 三井住友フィナンシャルグループは2021年5月、業務プロセスの抜本的改革の一環として、日本オラクルのERPソリューション「Oracle Fusion Cloud ERP」を採用しました。グループ会社を対象にしたシェアード・サービス導入を推進しています。SMBCグループでは従来、グループ各社ごとに異なる経理業務プロセスで独自のシステムを運用していましたが、全グループ会社における業務プロセスの標準化に向けて単一の会計基盤を必要としていました。「Oracle Fusion Cloud ERP」と「Oracle Fusion Cloud Procurement」の採用によって全グループ会社の会計・購買・経費管理業務の効率化・コスト軽減・統制強化を実現。さらに「Oracle Fusion Cloud EPM」の活用によって、SMBCグループ全体の予実・採算管理が可能となり、グループ全体での経営戦略立案と最適な意思決定の支援が実現されています。
三井住友FGの事例が示す本質は「グループ全体の経営戦略立案」という上位目的です。ERPを単なる業務効率化ツールではなく、経営戦略の意思決定を支援するインフラとして活用しています。2023年4月からグループ会社へ段階的に導入が行われており、段階的展開という現実的なアプローチも参考になります。
4|実行のポイント—ERP導入の前に決めるべきこと
▶ 4タイプから自社に合うERPを選ぶ ERPには4つの主要タイプがあります。自社の規模・業務の複雑性・予算・導入目的に応じて選定することが導入成功の前提条件です。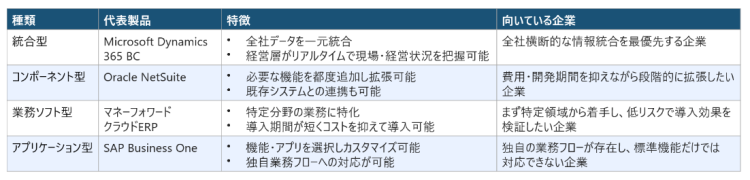
▶ 導入前に必ずFit&Gap分析を実施する ERP導入で最も重要な事前作業が「Fit&Gap分析」です。自社の業務フローがERPの標準機能に「合っている(Fit)」か「合っていない(Gap)」かを詳細に検証することで、追加開発の必要範囲とコストを事前に把握できます。この分析を省略すると、導入後に度重なる追加開発が発生し、イニシャルコストと運用保守コストが計画を大幅に超過します。導入判断はFit&Gap分析の結果を踏まえて行うことが鉄則です。
▶ ERPが搭載する7つの主要機能を把握する ERPが搭載する主要機能は7つです。「財務・会計管理(財務諸表作成・管理会計・経営ダッシュボード)」「経費精算(立替精算・旅費交通費・法人カード連携)」「販売管理(受発注・在庫・請求・販売レポート)」「生産管理(生産計画・原価管理・製造工程支援)」「資産管理(固定資産台帳・減価償却)」「債権・債務管理(売掛金管理・インターネットバンキング連動)」「人事管理(従業員情報・組織設定・給与計算・タレントマネジメント)」です。自社が優先すべき機能を明確にした上でERP選定に臨むことが、失敗を防ぐ第一歩です。
5|よくある誤解—ERP導入で失敗する経営判断のパターン
誤解① 「コストが高いから中小企業には関係ない」 ERPはライセンス費用が高く、追加開発や運用保守コストも発生するため、費用対効果の算出は必須です。しかし、業務ソフト型・コンポーネント型のERPは中小企業でも導入可能なコスト水準のものが存在します。「コストが高い=大企業向け」という固定観念が、情報分断による非効率を温存し続けるリスクを見逃させます。導入コストと現状の非効率コストを正確に比較した上で判断すべきです。誤解② 「導入さえすれば業務が効率化される」 ERP導入は、カバーする業務範囲が広いため導入期間が長期化します。追加開発の必要性・業務移管・社員教育の準備を怠ったまま導入に踏み切ると、現場の混乱とコストの肥大化を招きます。導入前に自社の業務および必要な機能についてFit&Gap分析を丁寧に実施することが、成功への絶対条件です。
誤解③ 「ERPはIT部門が選べばよい」 ERP導入は「業務全体の統合管理」という経営判断を伴う投資です。IT部門だけに選定を任せると、現場業務との適合性や経営戦略との整合性が欠けたシステムが選ばれるリスクがあります。トヨタや三井住友FGの事例が示すように、ERPは経営層が「何のために導入するか」という目的を先に定義し、その目的に沿ってIT部門・現場部門が協働して選定・導入するプロジェクトです。
6|経営判断チェックリスト—今やるべきか否かの判断軸
▶ ERP導入を検討すべき企業の条件 ✓ 部署ごとに異なるシステムや表計算ソフトでデータを管理しており、全社の経営状況をリアルタイムで把握できていない ✓ 月次・四半期の経営報告書の作成に多くの時間と人手がかかっており、特定の担当者に依存している ✓ 販売・在庫・財務のデータが連動しておらず、在庫過多や売上予測の精度に課題がある ✓ 内部統制の強化が求められているが、部門横断でのデータ確認・監査対応に手間がかかっている ✓ DXを推進したいが、データが分散・属人化しており「データ駆動型経営」の入口に立てていない▶ 今やるべきかの判断軸 トヨタ自動車・三井住友フィナンシャルグループという規模・業種の異なる2社が、それぞれERP導入によって「変化対応力の向上」「グループ全体の経営戦略立案」という経営目的を達成しています。競合企業が経営情報を一元化してデータ駆動型の意思決定を加速させている今、情報分断のまま経営を続けることは、判断の遅れと精度の低下を毎月積み重ねることと同義です。
▶ やらない場合のリスク ERP導入を先送りする企業が直面するリスクは3層構造です。第一に、情報の分断による経営判断の遅延・精度低下が継続するリスク。第二に、属人化したデータ管理による組織の脆弱性—担当者の退職・異動がそのまま業務停止リスクに直結するリスク。第三に、内部統制の不備による不正・エラーの見落としリスクです。これら3つのリスクは、ERP導入によって同時に軽減できます。導入しないことのコストは、導入するコストを確実に上回ります。