CSRは「社会貢献」ではなく「経営戦略」である—CSR・CSV・SDGs・ISO 26000の構造を整理し、自社の取り組みを設計
2026.08.25GROWTH INTELLIGENCE 編集部
1|結論—今すぐ取るべき経営判断
CSR(Corporate Social Responsibility:企業の社会的責任)は、企業が経済的な利益だけでなく、社会や環境に対して責任を持つことを意味します。日本では約368万社存在する企業のうち、CSR活動を実施しているのはわずか1,614社(2021年時点)に留まっており、大手企業にしか広まっていません。しかし、株主・従業員・消費者・サプライヤーといったステークホルダーからの要求は中小企業にも波及しつつあります。CSRを「社会貢献の一環」と捉えている経営者は、戦略的に誤った認識を持っていると言わざるを得ません。CSRは「社会への貢献」「環境への配慮」「ステークホルダーへの配慮」「倫理的な経営」の4要素で構成されます。消費者・投資家・政府・NGOなど様々な利害関係者からの圧力を受けている企業がCSR活動に取り組むことにより、長期的な成功と信頼性の向上につながる可能性があります。CSRを適切に推進することは、ブランド価値の向上と競争力の強化に直結します。一方で、CSRと混同されやすい概念が複数存在します。CSV(Creating Shared Value)・SDGs・ISO 26000はそれぞれ異なる目的と性格を持つ概念です。これらを正確に理解した上で自社のCSR活動を設計することが、実効性の高い取り組みの前提条件です。
2|なぜCSRが今、経営課題なのか—構造的な背景
▶ CSRが日本で広まった5つの背景 CSRが日本で普及した背景は5点です。第一に「国際的な影響」—国連が提唱したSDGsやISO 26000が国際的な標準となり、日本企業に国際基準への準拠を意識させました。第二に「環境への関心」—自然災害が多い日本では、環境への配慮を行う意識が企業全体に広がりました。第三に「消費者の意識向上」—社会的責任を担うことへの期待が消費者全体に広がっています。第四に「企業の自己認識」—CSRが企業ブランドの認知向上につながるという意識が広がりました。第五に「ステークホルダーの期待」—株主・従業員・消費者・サプライヤーがCSR活動を求めるようになっています。特に注目すべきは第五の「ステークホルダーの期待」です。現在は大企業・上場企業でほぼ全社が実施していますが、今後は中小企業においてもCSR活動の実施を求められる可能性があります。取引先の大企業がサプライチェーン全体へのCSR要求を強める中、対応できない中小企業は取引機会を失うリスクを抱えます。
▶ CSRとCSV・SDGs・ISO 26000—4概念の構造的整理
経営判断に必要な4概念の関係を整理します。これらを混同したまま取り組みを設計することは、リソースの無駄遣いと対外的な信頼性の低下を招きます。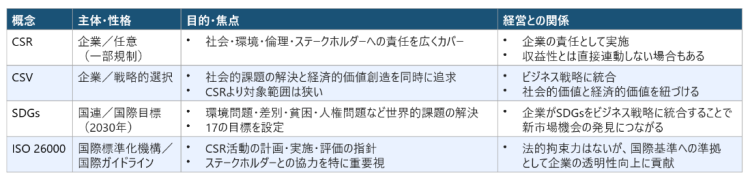
重要な示唆:CSRは「社会的活動を企業の責任として捉える」アプローチであり、CSVは「ビジネス戦略の一部として社会的課題に取り組む」アプローチです。CSRは収益と直接連動しない場合もありますが、CSVは社会的価値と経済的価値を紐づけて同時に追求します。自社の取り組みがCSRなのかCSVなのかを明確に定義することが、対外的な報告の精度を高める第一歩です。
3|ユニクロ・任天堂の事例—重点項目の設計が成否を分ける
▶ ユニクロ(FAST RETAILING):サプライチェーン外への社会貢献 ユニクロは、服を通じた社会貢献をCSR活動の中心に据えています。不要になった服を回収し、世界中の難民・国内避難民のほか、店舗を展開する地域の社会的に弱い立場にある人々へ寄贈しています。また、災害時には「服のチカラ」を通じた被災地支援にも取り組んでいます。アジア・アフリカ地域を中心として、80の国と地域に5,050万点以上の寄贈を行っており(2022年8月末までの累計)、東日本大震災をはじめとして国内外の被災地への服の寄贈も継続的に実施しています。ユニクロのCSR活動は、自社のサプライチェーンよりも「社会全体への貢献」に重点を置いた設計となっています。▶ 任天堂:サプライチェーン内部の責任強化 任天堂は「任天堂に関わるすべての人を笑顔にする」ことをCSR活動の目標に掲げています。「お客様」「サプライチェーン」「社員」「環境」の4項目を重点項目として設定しており、ユニクロと比較して自社サプライチェーン内部への責任強化に重点を置いた設計が特徴です。CSR活動を推進するための専門チーム「CSR推進プロジェクトチーム」を設置し、主要な海外子会社にCSR推進チームやCSR推進担当者を配置して、各国の活動状況をグループ会社間で共有する体制を整えています。経営層への活動状況の報告体制も構築されており、CSRを経営の中枢に組み込んだ運営が行われています。
2社の事例が示す示唆:同じ「CSR活動」でも、ユニクロは社会全体への貢献、任天堂はサプライチェーン内の責任強化という異なる重点設計を持っています。業界・事業特性・ステークホルダー構成によって、CSRの重点項目は異なって当然です。自社にとって最も重要なステークホルダーは誰かを先に定義し、そこから重点項目を逆算することが、実効性の高いCSR設計の鍵です。
4|実行のポイント—CSR活動を経営に組み込む設計
STEP 1:CSRとCSVを混同せず、自社の立場を定義する
CSRは企業の責任として社会的活動を実施するアプローチ、CSVは社会的課題の解決と経済的成果を同時に追求するアプローチです。日本企業の一部では、CSR活動をCSVの記載方法と混同している場合が多く見受けられます。対外的なCSR報告書を作成する際、自社の活動がCSRなのかCSVなのかを明確に定義した上で記載することが、投資家・取引先・消費者からの信頼獲得に直結します。STEP 2:ISO 26000を参照してステークホルダーとの対話を設計する
ISO 26000はCSR活動を計画・実施・評価するための国際ガイドラインであり、ステークホルダーとの関与を特に重要視しています。CSR活動を実施する際、ステークホルダーとの協力が必要不可欠です。サプライチェーン上の下請け企業に対する不合理な取引慣行がないかを含め、常に対話を重ねていく姿勢を対外的に示すことが重要です。ISO 26000は法的拘束力を持たないガイドラインですが、国際的な基準として活用することで、自社のCSR活動の透明性を高めることができます。STEP 3:SDGsを自社のビジネス戦略に統合する
SDGsは国連が採択した「2030年までに世界的課題を解決しよう」という計画・目標です。SDGsの各種目標と企業のCSR活動には多くの類似点があります。SDG1(貧困撲滅)・SDG8(働きがいのある仕事と経済成長)・SDG12(持続可能な消費と生産)など、企業が社会的責任を果たし持続可能な経済成長をサポートすることに関連する目標が多数あります。企業がSDGsをビジネス戦略に統合することで新たな市場機会を発見し、自社のCSR報告においてSDGsへの貢献を明示することは、投資家・取引先への対外的な信頼性向上に有効です。STEP 4:米国型CSRを参考にリスク管理と連動させる
日本のCSR活動は社会奉仕活動の一環として捉える傾向があります。一方、米国企業はCSRをリスク管理活動の一環として捉え、課題ごとに担当部門に落とし込んで経営管理に組み込んでいます。特にCSR上のリスクとして「消費者によるボイコット運動」「従業員によるストライキ」「訴訟対応」の3つに重点を置き、リスク管理として対策を強化しています。日本企業においても、CSRを「やっていること」の報告に留めず、潜在的なリスクの予防・管理機能として経営に組み込むことで、CSR活動の実効性が高まります。5|よくある誤解—CSR推進で失敗する経営判断のパターン
誤解① 「CSRは大企業がやるものだ。中小企業には関係ない」 日本では約368万社のうちCSR活動を実施しているのは1,614社(2021年時点)に過ぎません。しかし、大企業がサプライチェーン全体へのCSR要求を強める中、中小企業も対応を求められる局面が近づいています。「今は関係ない」という判断が、将来の取引機会の喪失につながるリスクを内包しています。誤解② 「CSRとCSVは同じものだ」 CSRとCSVは似て非なる概念です。CSRは企業の責任として広く社会的・環境的活動を実施するアプローチであり、CSVはビジネス戦略に社会的課題を統合して経済的成果と社会的価値を同時に追求するアプローチです。CSR報告書でCSVの内容をCSRとして記載する、あるいはその逆のケースが日本企業では散見されます。対外的な報告の精度を確保するために、両概念の違いを経営層が正確に理解することが必要です。
誤解③ 「CSR活動は何でもやれば評価される」 任天堂とユニクロの事例が示すように、CSRの重点項目は業界・事業特性によって異なります。自社にとって最も重要なステークホルダーを定義せず、他社の取り組みをそのまま模倣したCSR活動は、実効性を欠くだけでなく、ステークホルダーからの信頼を損なうリスクがあります。CSR活動の設計は「誰のために、何をするか」という目的の定義から始める必要があります。
6|経営判断チェックリスト—今やるべきか否かの判断軸
▶ CSR推進を優先すべき企業の条件 ✓ 大企業や上場企業との取引があり、サプライチェーン上のCSR要求が強まりつつある ✓ SDGsや環境規制に関する取引先・投資家・金融機関からの情報開示要求が発生している ✓ 採用・従業員定着において「企業の社会的姿勢」が選択基準になっていると感じる ✓ CSR活動を実施しているが、CSRなのかCSVなのかの区別が社内で曖昧になっている ✓ 自社のCSR報告書・ESG開示において、どの項目を重点とすべきか判断できていない▶ 今やるべきかの判断軸 国際的な影響・環境への関心・消費者意識の向上・ステークホルダーの期待という4つの要因により、日本でもCSRへの取り組みが広がる土壌は既に形成されています。現在は大企業・上場企業でほぼ全社が実施しており、今後は中小企業においても実施を求められる可能性があります。先行してCSR活動を設計・実施している企業は、ステークホルダーからの信頼獲得においてリードを構築しています。後発になるほど対応コストが増加し、信頼獲得の機会を逃します。
▶ やらない場合のリスク CSR活動を持たない企業が直面するリスクは3層構造です。第一に、大企業サプライヤーとしての取引継続リスク—取引先がサプライチェーン全体のCSR要求を強めた際に対応できない場合、取引関係の見直しにつながります。第二に、採用・人材定着リスク—社会的責任への姿勢が企業選択基準として重要視される中、CSR活動を持たない企業は優秀な人材の獲得・定着において不利になります。第三に、ブランド毀損リスク—消費者・メディアによる企業活動への監視が強まる中、CSRへの取り組み不足が批判の対象となるリスクがあります。