ビジネスDDの本質は「未来を買う」ことにある—将来価値の見極め方と事業計画に潜む売り手の思惑を読む技術
2026.08.31GROWTH INTELLIGENCE 編集部
1|結論—ビジネスDDは「過去の実績調査」ではなく「未来の価値算定」である
ビジネスデューデリジェンス(ビジネスDD)の目的は3つです。①対象会社の経営実態を詳らかにし、事業の将来性を測ること。②M&A実行によって買い手がもたらせるシナジー効果を見極め、将来的な価値を評価すること。③上記2点を踏まえ、いくらまで投資できるかを自社の経営合理性から判断すること。つまりビジネスDDとは「対象会社由来の将来価値+シナジー価値」を総合的に評価する、限りなく未来志向型のプロセスです。過去実績の把握はその入口に過ぎません。M&Aにおけるデューデリジェンス全体の目的は「当該M&A取引を実行するか否かの意思決定と、実行する場合の買収価格(バリュエーション)を含む買収条件をどう設定するかを検討すること」にあります。財務DD・法務DDがリスクの洗い出しを担うのに対し、ビジネスDDはそこに「将来どれだけの価値を生み出せるか」という未来視点を加える役割を担います。ビジネスDDを「過去実績の確認作業」と理解している経営者が少なくありませんが、これは誤りです。過去実績の把握はあくまで将来価値を推定するための根拠構築であり、最終的な目的は「この会社を買収した場合、将来いくらの価値を生み出せるか」という問いへの答えを見つけることにあります。
2|なぜビジネスDDは「未来志向」でなければならないのか
財務DDや法務DDは「現時点のリスクと価値」を過去・現在のデータから評価します。これに対してビジネスDDは、過去と現在のデータを起点にしながらも、最終的には「将来この事業はどれだけの価値を生み出せるか」を問います。この違いは本質的です。買い手が実際に支払う買収価格は「対象会社の将来的な価値」に対して支払われます。現時点での財務状況がどれだけ良好でも、将来の価値創出が見込めない事業への投資は合理的でありません。反対に、現在の業績が振るわなくても、将来価値が十分見込める事業であれば投資価値があります。ビジネスDDが十分な将来価値を見込めない場合、投資価値なしと判断することが正しい判断です。この未来志向の姿勢はM&Aに限ったものではありません。自社の経営戦略構築における実態把握、マーケティングにおける競合調査と比較など、企業研究を深める際にも同様のアプローチが有効です。「過去の結果→要因→将来の結果」という因果の流れを追うことで、単純なファクト収集よりも大きな示唆が得られます。
3|将来的な価値を見極める4ステップ—「過去の結果→要因→将来の結果」の構造
対象会社の将来的な価値を見極めるためのアプローチは、以下4ステップで構成されます。①②が「現状把握」、③④が「将来予測」に対応しており、①②を丁寧に解像度高く把握することが③④の精度を左右します。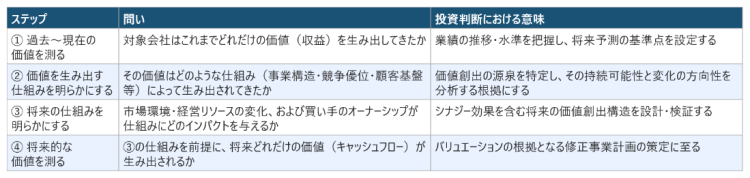
このステップの肝は「②の仕組みの解明」にあります。 過去の業績数値だけでなく、「なぜその業績が生まれたか」という要因を特定することで、その仕組みが将来も機能するか、あるいはどのように変化するかを予測できます。仕組みを理解しないまま数値だけを見て将来予測を行うと、市場環境変化への対応力が見えず、投資判断を誤るリスクが高まります。
4|分析の入り口たる事業計画—何を、どう読むべきか
デューデリジェンス開始時に提供される主要な資料の中に、対象会社が作成した事業計画があります。この事業計画は4ステップの分析における最重要インプットです。事業計画が重要な理由は明確です—最終的に整理された事業計画に基づいて企業価値が算定され、買収価格が決まるからです。事業計画に含まれる情報は、売上・コストの定量情報にとどまりません。対象会社が現時点で見込んでいる事業戦略—属する市場の将来動向、競合との競争ポイント、人員計画等の内部リソース—という経営基盤を構成する多角的な情報が含まれています。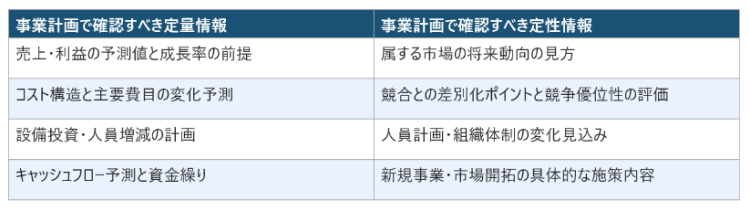 ビジネスDDでは、事業戦略が現実的なものかという分析を入口として、それが定量的に正しく落とし込まれているかを段階的に検証します。事業計画を過大に見積もると対象会社のポテンシャルを超えた高い評価を下してしまい、最終的に折り合いがつかなくなります。だからこそ事業計画の精査に最も重点的に労力をかけることが求められます。
5|事業計画に潜む売り手の思惑—「誰が・いつ・なぜ作ったか」を読む技術
ビジネスDDにおいて見落とされがちな、しかし極めて重要な視点があります。提示された事業計画は「売り手(対象会社・現経営者)が作成したもの」であり、その計画には作成者の立場・意図・思惑が反映されている可能性があります。「誰が・いつ・なぜ作ったか」を読まずに数値をそのまま採用することは、最大の過ちです。 ▶ 事業計画の性質を左右する「経営陣の処遇」 M&Aのスキームには、取引実行後の現経営陣の処遇が含まれます。この処遇の違いが事業計画の性格を根本的に変えます。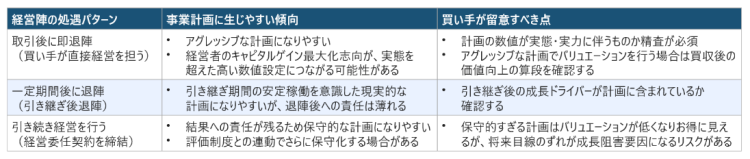 ▶ アグレッシブな計画—過大評価と買収価格高騰のリスク
取引実行後に即退陣する経営者にとって最大の関心事は「いかに高く売り抜けられるか(キャピタルゲインの最大化)」です。その視点に立てば、一番高値をつけてくれる買い手を探したくなり、高値をつけてもらうために事業計画もやや強気な数値に設定される可能性が想像に難くありません。
アグレッシブな計画をそのままバリュエーションの基礎として使うと、実態を超えた高い評価を下してしまい、買収後に企業価値を計画通りに向上させられない場合、投資回収が計画を大幅に下回るリスクがあります。「買い手がそのアグレッシブな計画を達成できる根拠があるか」を冷静に検証することが不可欠です。
▶ 保守的な計画—お得に見えるが成長阻害のリスクがある 各事業部の評価が業績達成度とリンクしている組織では、目標を高く掲げてそれを下回ると評価が下がるため、現場からの計画値が保守的になりがちです。また取引後も経営を継続する経営者も結果への責任が残るため、同様に保守的な計画になることがあります。バリュエーションが実態より低くなるため買い手に「お得感」がありそうですが、将来展望の目線感が現場・経営者・買い手でずれてくるリスクが大きく、取引実行後に成長阻害の要因となる点で危険です。
6|修正事業計画の策定—バリュエーションの唯一正しい根拠を作る
アグレッシブな計画であれ保守的な計画であれ、ビジネスDDにおける最終的な作業は「提示された事業計画の値が実態・実力に伴うものか精査し、バリュエーションの基となる修正事業計画を策定すること」です。この修正事業計画が買収価格決定の根拠となります。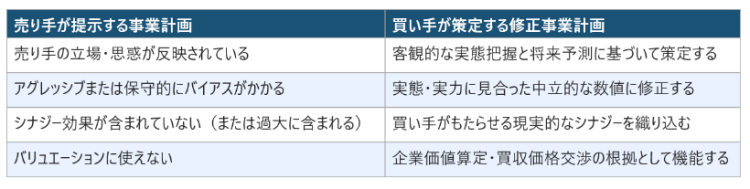
修正事業計画の策定においては、定量的な分析に終始せず、対象会社の経営者・キーマンの心理的背景を汲み取りながら進めることが求められます。「時には疑い、時には寄り添い」という姿勢で数値の背景にある人間的な文脈を読み解くことで、計画値の信頼性評価の精度が高まります。これがビジネスDDを財務DDと根本的に異なる性質のものにしている要因です。
7|ビジネスDDでよくある失敗—投資判断を歪める3つのパターン
失敗① 「過去の業績が良いから将来も大丈夫」という思い込み 過去の業績を把握することはビジネスDDの入口に過ぎません。過去の業績を生み出した仕組み(②)が将来も機能するか、市場環境変化・競合の動き・経営陣交代によってどう変化するかを分析しなければ、将来価値の見極めは完成しません。失敗② 「売り手の事業計画をそのままバリュエーションに使う」 売り手が作成した事業計画には、作成者の立場と思惑が反映されています。アグレッシブな計画を検証なしに使えば過大評価に、保守的な計画を使えば成長目線のずれが生じます。どちらのケースもビジネスDDで独自の修正事業計画を策定することが必須です。
失敗③ 「シナジーを織り込まずに対象会社単体で価値評価する」 ビジネスDDの目的は「対象会社のスタンドアローン価値」の評価だけではありません。買い手がオーナーシップを持つことで生まれるシナジー効果を現実的な数値として試算し、それを加えた総合的な将来価値を評価することがビジネスDDの本来の役割です。シナジーの定量化を怠ると、買収価格の上限設定に根拠がなくなります。
8|経営判断チェックリスト—ビジネスDDを正しく活用できているかの自己点検
✓ ビジネスDDを「過去実績の確認作業」として設計しており、将来価値の分析が薄い ✓ 売り手から提示された事業計画をそのままバリュエーションの基礎に使おうとしている ✓ 事業計画を作成した経営者の処遇(取引後退陣か継続か)を確認せずに計画を読んでいる ✓ 買い手がもたらすシナジー効果を定量的に試算できておらず、感覚的な評価にとどまっている ✓ 対象会社の価値を生み出す仕組み(②)の分析が不十分で、将来予測の根拠が薄い ✓ 修正事業計画を独自に策定せず、買収価格交渉に入っているビジネスDDは「過去を調べて現在を評価する」作業ではなく、「過去と現在を踏まえて未来を設計する」作業です。この本質的な姿勢の違いが、M&A投資の成否を分けます。提示された事業計画を出発点にしながらも、それを丸ごと信用しない批判的思考と、経営者の心理的背景を読む洞察力の両方を持って臨むことが、ビジネスDDの実務家に求められる資質です。