M&A投資判断の精度を決める—ビジネスデューデリジェンスの全体像と「論点一覧」設計の実務
2026.09.03GROWTH INTELLIGENCE 編集部
1|結論—ビジネスDDはM&A投資の「当たり外れ」を事前に決める
M&Aにおける投資可否判断の根拠となるのがデューデリジェンスです。財務DD・法務DDが対象会社の「リスクの洗い出し」を担うのに対し、ビジネスDD(ビジネスデューデリジェンス)は「投資後に価値を生み出せるか」を検証します。全体計画の策定→対象会社の実態把握→バリューアップ施策の検討という3ステップが、M&A投資の成否を事前に左右する意思決定の根幹です。M&A取引においてビジネスDDが持つ意義は、買い手だけでなく売り手にとっても大きいものです。企業価値の査定によって取得するエクイティは大きく変動しますし、売り手が手塩にかけて育ててきた会社の将来は、買い手の経営判断によって大きく変容します。高値での売却を実現しても、譲渡後に成長が停滞したり、これまでの理念と異なる事業運営がなされたりすることを望まない売り手がほとんどです。つまりビジネスDDは、買い手が「投資して価値を生み出せるか」を判断するプロセスであると同時に、売り手が「信頼できる次のオーナーかどうか」を見極める場でもあります。買い手は対象会社のこれまでの実績を正当に評価しながら寄り添う姿勢を、売り手は買い手が正当な評価を下せるよう誠実に情報を開示する姿勢をそれぞれ求められます。互いへの敬意をもって交渉を進めるという「空気感」の共有が、取引を成就させる上での前提条件です。
2|なぜビジネスDDが財務DD・法務DDと並び「3本柱」なのか
M&Aにおけるデューデリジェンスは、財務DD・法務DD・ビジネスDDの3種類で構成されます。それぞれが異なる視点から対象会社を評価し、相互補完することで投資判断の精度が高まります。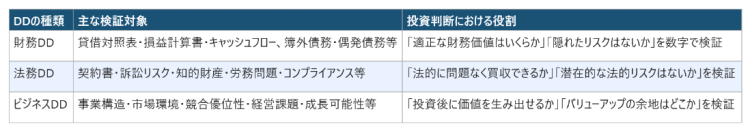
財務DDがわかるのは「過去と現在の数字」、法務DDがわかるのは「リスクの有無」です。しかし投資家が最終的に知りたいのは「この会社は買収後に成長できるか」という未来の問いです。その問いに答えるのがビジネスDDであり、3種類のDDの中で最も戦略的な判断を要する領域です。
3|ビジネスDDの3ステップ—全体構造と各ステップの役割
ビジネスDDは「全体計画の策定」「対象会社の実態把握」「バリューアップ施策の検討」の3ステップで構成されます。この順序には明確な論理があります。行き当たりばったりに進めても有意義な成果は得られません。何をいつまでに検証すべきかの見当をつけ、綿密な実行計画と論点抽出をもって臨むことが前提です。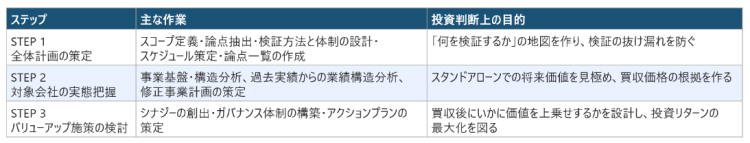
Step 1 全体計画の策定—「論点一覧」がビジネスDDの設計図になる
ビジネスDDの全体計画では、まずDD全体のスコープを定義し、各論点へのアプローチ方法・検証の実施体制(社内外のリソース)・検証期間を設計します。この段階で対象会社と当該業界・市場に対する一定の理解と仮説を構築しておくことで、検証を効率よく進めることが可能になります。▶ 全体計画で設定すべき主要論点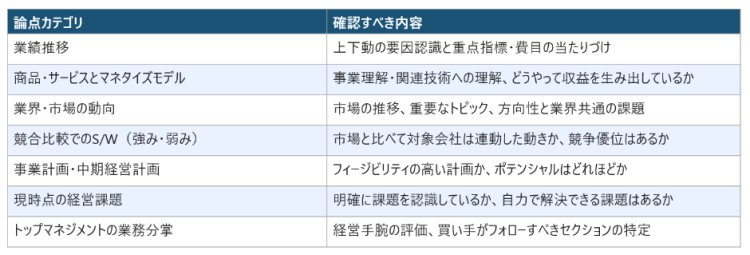
▶ 「論点一覧」の役割と運用方法 これらの論点をExcel等にまとめた「論点一覧」は、ビジネスDDを進める上での「検証のロードマップ」として機能します。検証を進める中で論点に対応した検出事項を書き加え、新たに浮上した論点を随時加筆・更新することで、一連のDDを終えた段階では「論点→検出事項」を一目で確認できるアウトプットになります。
論点一覧は単なるチェックリストではありません。DDプロセスを効率的に進める管理ツールであると同時に、最終的にビジネスDDレポートの設計図として機能します。この「地図」なしに進めるDDは、重要な検証項目の見落としと報告書の構成の乱れを同時に招きます。
Step 2 対象会社の実態把握—3つの分析で「スタンドアローン価値」を見極める
ビジネスDDのコアとなるステップです。対象会社が現状の体制・経営基盤のままで事業を継続した場合の「スタンドアローンでの将来価値」を、論点一覧のロードマップに従って見極めていきます。作業は以下の3つに大別されます。▶ ① 事業基盤・構造の分析—収益を生み出す仕組みを解剖する 顧客基盤・事業部・リソース・商品サービスのマネタイズモデル・市場環境を把握し、どのように収益が成り立っているかを精査します。シンプルに言えば「単価×数量=売上」のロジックを業態・商品・顧客セグメント別に明らかにする作業です。市場分析を踏まえた競争優位・劣位性からの将来性評価も、このステップで押さえるべき重要観点です。主要な分析手法として、マクロ環境分析・市場動向分析・競争環境分析・ビジネスプロセス分析・ビジネスインフラ分析が活用されます。
▶ ② 過去実績からの業績構造分析—増減収の「理由」を掘り下げる 顧客別・事業別・商品サービス別の収益推移と主要費目の推移、それらの連動性を精査します。事業基盤の分析で「仕組み」を理解したのち、このステップでこれまでの実績を検証するという順序が重要です。過去の増減収・増減益を財務諸表・管理会計資料から分解し、収益の増減がどのような要因によるものか(リソースの問題か、顧客の受注・失注か、コスト増減か)をマネジメントインタビュー等で検証します。収益増減の要因分析は「裏表」の関係にあり、自ずとその企業の平常収益力とキャパシティを明らかにします。これは株式譲受後の投資計画策定においてキーとなる分析です。
▶ ③ 分析結果の整理と修正事業計画の策定—スタンドアローン価値を数字に落とす
前段の2つの分析から得られた発見事項を整理し、対象会社が作成した事業計画の妥当性を見直します。場合によっては買い手が一から財務モデリングを実施して修正事業計画を作成します。対象会社のスタンドアローンでの将来価値は、このステップである程度見極められます。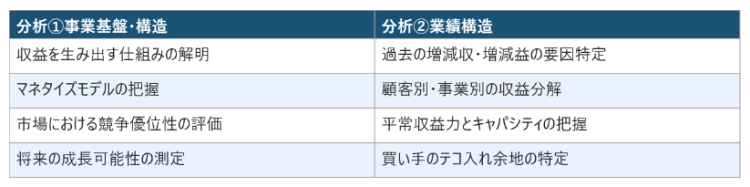
STEP2の最重要アウトプットは「修正事業計画」です。対象会社が提示する事業計画はしばしば楽観的な前提に基づいており、買い手が独自に検証・修正した計画こそが、適正な買収価格算定の根拠となります。この修正計画の精度がM&A投資の採算判断を直接左右します。
Step 3 バリューアップ施策の検討—M&A投資リターンの最大化を設計する
ビジネスDDの最終ステップであり、M&A取引の「肝心要」です。対象会社の経営課題と強みを踏まえた上で、買い手がオーナーシップを持った場合にどのような成長戦略が描けるか、そのためにどのような経営体制を構築するかを吟味します。PMI(M&Aの効果を最大化するための統合プロセス)の準備としての役割も担います。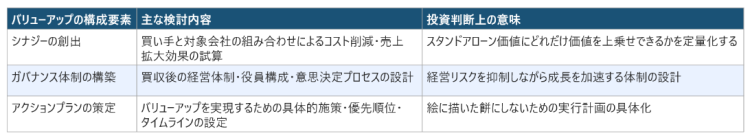
シナジーの創出においては、コスト削減型シナジー(重複機能の統合・調達コスト削減等)と売上拡大型シナジー(顧客基盤の相互活用・新市場への展開等)の双方を検討します。この試算がM&A価格の上限を決める根拠となります。ガバナンス体制の構築においては、既存のトップマネジメントをどう活用するか、買い手からどのポジションに人材を送り込むかを、STEP2で把握した経営課題と経営陣の能力評価に基づいて設計します。
4|ビジネスDDでよくある失敗—投資判断を誤らせる3つのパターン
失敗① 「財務DDで問題がなければビジネスDDは簡略化できる」という誤解 財務DDは過去と現在のリスクを洗い出すものであり、「買収後に価値を生み出せるか」という問いには答えません。財務的に健全な会社でも、市場縮小・競争劣位・経営課題の放置によって買収後に価値が毀損するケースは多数存在します。ビジネスDDの省略・簡略化は、投資判断の根拠を欠いた意思決定と同義です。失敗② 「対象会社の事業計画をそのまま採用する」 対象会社が提示する事業計画は売り手側の視点で作成されており、しばしば楽観的な前提に基づいています。業績構造分析を通じた検証なしに対象会社の計画をそのまま使って買収価格を算定すると、投資採算が成立しないリスクがあります。買い手独自の修正事業計画の作成は、ビジネスDDの必須アウトプットです。
失敗③ 「シナジーを定性的にしか評価しない」 「相乗効果がある」という定性的な評価だけでシナジーを正当化すると、買収価格のプレミアムを払いすぎるリスクが生じます。コスト削減型・売上拡大型それぞれのシナジーを具体的な数字に落とし、実現可能性と時間軸を明確にした上で投資判断に組み込む必要があります。
5|売り手が知っておくべきビジネスDDへの備え
ビジネスDDは買い手が主導するプロセスですが、売り手の対応品質がDDの効率と結果に大きく影響します。買い手が正当な評価を下せるよう誠実に情報を開示することは、適正な企業価値評価と円滑な取引成立のために不可欠です。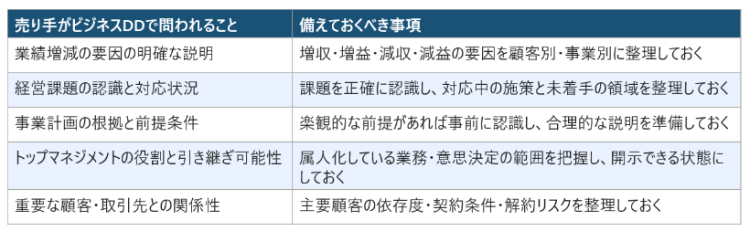 売り手にとってのビジネスDDへの備えは、「買い手に情報を取られるリスク」ではなく、「自社の真の価値を正しく評価してもらうための機会」です。情報の透明性が高いほど買い手の信頼を高め、ひいては適正な評価と円滑な取引成立につながります。
6|経営判断チェックリスト—ビジネスDDの精度を上げるための自己評価
✓ M&Aの買収候補を検討しているが、ビジネスDDの実施体制と論点設計ができていない ✓ 財務DDは行っているが、対象会社の事業構造・市場競争力の検証が不十分 ✓ 対象会社の事業計画を精査せずに買収価格の算定をしようとしている ✓ 買収後のシナジーを定性的にしか評価しておらず、数値化された根拠がない ✓ バリューアップ施策・PMI計画の検討がDDと並行して進んでいない ✓ 売り手として自社のM&A準備を進めているが、買い手からどう評価されるかを把握できていないビジネスDDは「対象会社の調査」という受動的な作業ではなく、「投資後に価値を生み出す戦略を設計するプロセス」です。論点一覧という設計図を手に、3ステップを体系的に実施することで初めて、M&A投資判断の根拠が「勘」から「根拠ある確信」に変わります。M&Aは投資額が大きく、判断の誤りを後から修正するコストも甚大です。ビジネスDDへの投資は、その後の経営リスクを大幅に低減するための最も合理的なコストです。